

안녕하세요, ‘정책금융 114’ 배본부장입니다. 최근 주변에서 주식이나 재테크로 돈을 벌었다는 소식이 자주 들려오다 보니, “나만 뒤처지는 것 아닌가” 하는 불안감을 느끼는 분들이 많습니다. 하지만 막상 직접 주식 시장에 뛰어들자니 원금 손실의 공포가 앞서기 마련입니다. 오늘은 국민성장펀드에 대해 총정리 했습니다.
이러한 타이밍에 정부와 기업이 손잡고 국민들의 안정적인 자산 형성을 돕기 위해 추진하는 ‘국민성장펀드’ 소식이 주목받고 있습니다. 요즘처럼 시장이 민감할 때 반드시 체크해야 할 핵심 내용과 투자 포인트를 짚어드립니다.
국민성장펀드란 무엇인가요?
정의: 국가의 핵심 성장 동력이 될 산업(미래 기술, 인프라 등)에 투자하여, 그 성장 과실을 국민들과 나누는 취지로 조성되는 정책형 금융 상품입니다.
출시 배경: 최근 급격한 주식 투자 열풍 속에서 개인 투자자들을 보호하고, 동시에 국가 성장 기업에 안정적인 자금을 공급하기 위해 마련되었습니다.
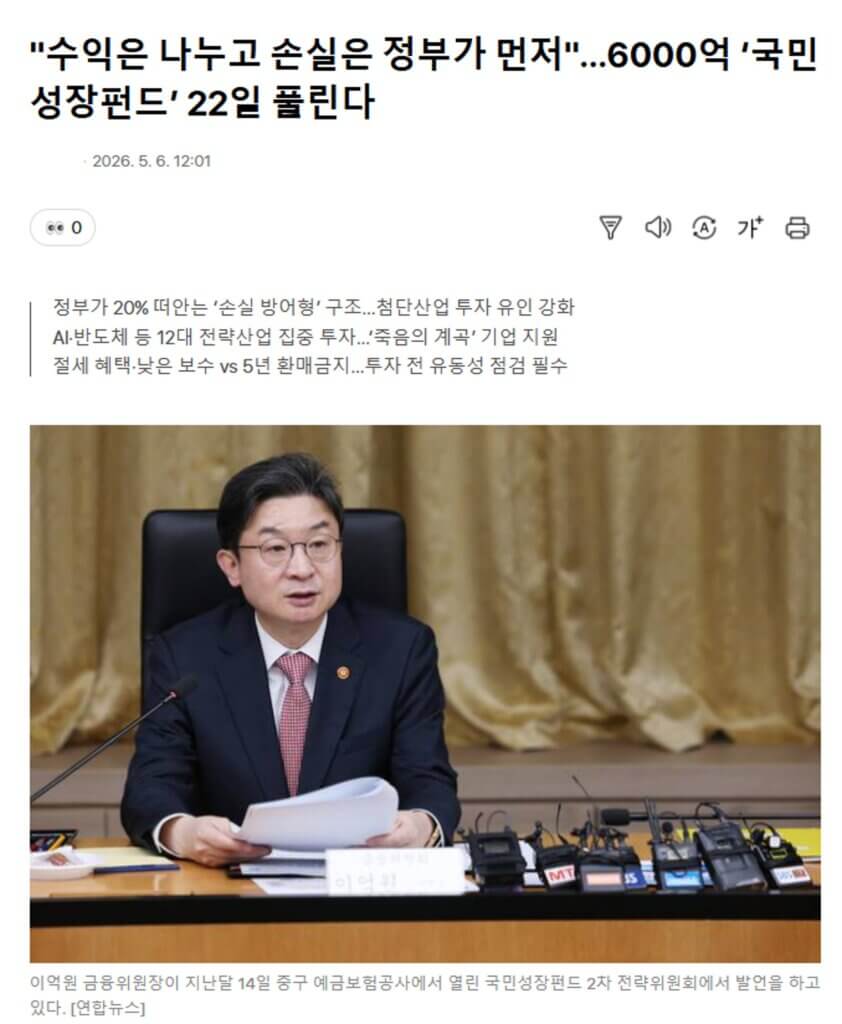
최근 언론 보도에 따르면 ‘주식 열풍 속에서 개인 투자자를 보호하기 위해 마련했다’ 고 밝혔습니다.
일반 주식 투자와 다른 핵심 혜택 3가지
주변의 주식 대박 소식에 흔들려 무작정 급등주를 사는 것보다 훨씬 안전한 이유가 있습니다.
- 손실 완화 장치(안정성): 정책 자금이 후순위로 참여하는 구조가 많아, 시장이 흔들려도 일반 개인 투자자들의 원금 손실 리스크를 최소화해 줍니다.
2. 전문가의 운용: 롤러코스터 같은 주식 시장에서 개인이 24시간 대응하기란 불가능합니다. 검증된 자산운용사 전문가들이 대신 포트폴리오를 관리합니다.
3. 세제 혜택 가능성: 정부 주도 국민성장펀드 특성상 가입 시 소득공제나 비과세 혜택이 연계될 가능성이 높아 실제 체감 수익률은 더 올라갑니다.
국민성장펀드 가입 전 반드시 따져봐야 할 체크사항
- 중장기 자금 묶임: 국민성장펀드는 특성상 단기 단타 매매가 불가능하며, 최소 3년에서 5년 이상 자금이 묶일 수 있으므로 철저히 ‘여유 자금’으로 접근해야 합니다.
2. 운용 수수료: 펀드에서 차감되는 운용 보수와 수수료가 얼마인지 출시 시점에 꼼꼼히 비교해 봐야 합니다.
3. 원금 미보장: 아무리 정부 지원 성격이 강하더라도 ‘펀드’는 투자 상품이므로, 예적금처럼 원금이 100% 보장되는 것은 아닙니다.
이번 정책의 세부 가입 요건 및 추진 일정은 [금융위원회 공식 홈페이지]의 보도자료를 통해 가장 정확하게 확인하실 수 있습니다.
배본부장의 실전 조언: “포모(FOMO) 증후군에 속아 묻지마 투자는 금물입니다”
17년 동안 자산 관리와 부동산 현장에 있으면서, 남들이 주식으로 돈 벌었다고 하니까 조급한 마음에 아무 종목이나 샀다가 큰돈을 잃고 후회하시는 분들을 정말 수없이 보았습니다. 남들을 따라가는 투자는 필패합니다.
이번에 대두되는 국민성장펀드는 주식 시장의 수익성은 가져가되, 리스크는 정부 제도로 방어하는 아주 똑똑한 대안이 될 수 있습니다.
앞서 소개해 드린 [청년미래적금]이나 [청년내일저축계좌] 같은 확정형 저축 상품으로 ‘기반’을 튼튼히 다지신 후, 그다음 단계로 이러한 성장형 펀드에 자산의 일부를 배분하는 징검다리 전략을 추천합니다. 차근차근 모은 종잣돈이 결국 [디딤돌 대출] 등을 활용한 내 집 마련의 마중물이 되는 것입니다.